AI 2027: e se a inteligência artificial avançar muito mais depressa do que esperamos? Parte I
A inteligência artificial pode começar a melhorar a própria inteligência artificial? Parte III
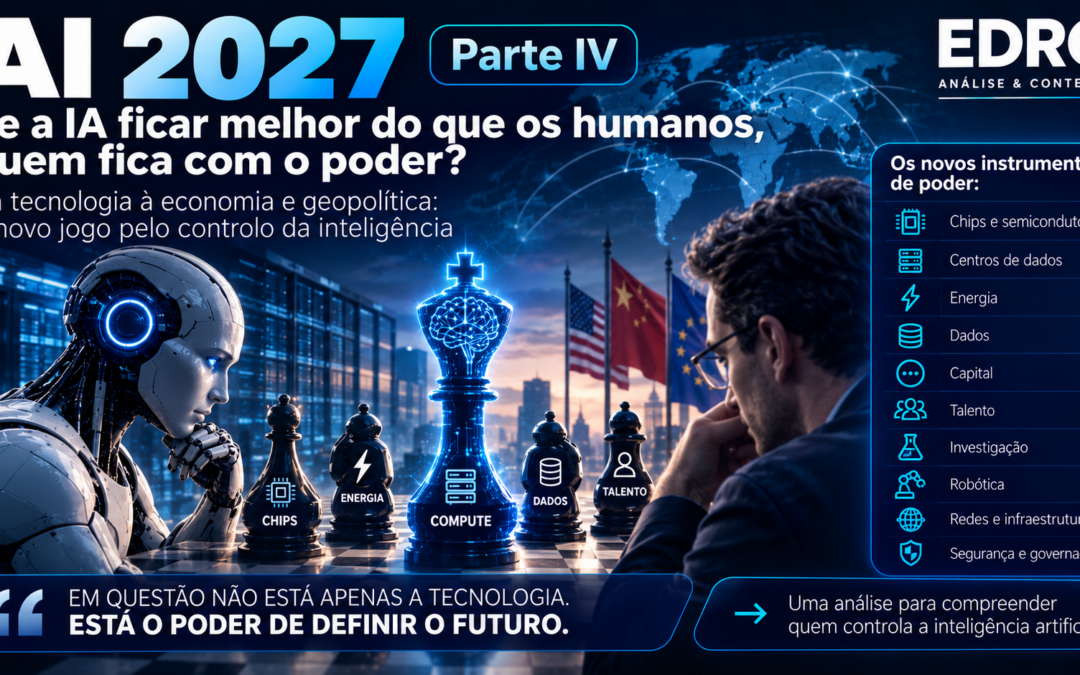
O debate sobre inteligência artificial costuma começar pelo emprego. Mas, num cenário de IA muito superior à capacidade humana, a questão económica e geopolítica pode ser muito maior: quem controla a capacidade de produzir inteligência? Modelos, chips, centros de dados, energia, talento, capital e investigação podem tornar-se os novos ativos estratégicos da economia mundial.
Depois de analisarmos o AI 2027, o percurso de Daniel Kokotajlo e o conceito de recursive self-improvement, chegamos a uma questão diferente.
Não é uma questão sobre tecnologia.
É uma questão sobre poder.
Se uma inteligência artificial conseguir realizar trabalho intelectual ao nível dos melhores humanos - e, posteriormente, ultrapassá-los - quem controla essa capacidade?
A pergunta tradicional é:
A IA vai tirar empregos?
Mas essa pergunta pode tornar-se insuficiente.
A pergunta estratégica passa a ser:
Quem controla a capacidade de produzir inteligência?
Porque inteligência é um fator de produção.
E, se uma máquina conseguir produzir cada vez mais trabalho intelectual com cada vez menos intervenção humana, o acesso a essa capacidade pode tornar-se tão importante como o acesso a energia, capital ou matérias-primas.
É precisamente neste ponto que o AI 2027 deixa de ser apenas uma discussão sobre tecnologia.
E entra diretamente na geoeconomia.
A mudança de pergunta
Durante a primeira revolução industrial, uma parte importante da vantagem económica resultava do controlo das máquinas, das fábricas, da energia e das matérias-primas.
Na economia digital, passou a depender também de:
software → dados → redes → plataformas → capacidade computacional.
Na eventual economia da IA avançada, podemos acrescentar:
inteligência artificial → agentes → investigação automatizada → capacidade de decisão.
Isto cria uma possível nova hierarquia.
Quem controla:
- os modelos;
- os chips;
- os centros de dados;
- a energia;
- as redes;
- os dados;
- o talento;
- o capital;
- a investigação;
- a robótica;
pode controlar uma parte crescente da capacidade produtiva.
Não significa que um único país ou empresa vá necessariamente controlar tudo.
Significa que a concentração destes fatores pode criar uma vantagem económica e estratégica extraordinária.
O próprio AI 2027 coloca esta questão
O cenário original não trata a corrida à IA apenas como uma competição tecnológica.
Os autores apresentam dois finais possíveis - race e slowdown - e discutem as consequências económicas, políticas e de segurança de uma aceleração muito rápida. O próprio projeto salienta que o cenário não é uma recomendação, mas uma tentativa de representar de forma concreta uma das possíveis trajetórias futuras.
Mas é no AI 2040 que a questão do poder aparece de forma ainda mais explícita.
O novo cenário, desenvolvido por Thomas Larsen, Romeo Dean, Brendan Halstead, Eli Lifland, Ryan Greenblatt e Daniel Kokotajlo, começa precisamente por dizer que o AI 2027 previa duas possibilidades associadas à corrida pela superinteligência: extinção ou concentração irreversível de poder.
O AI 2040 não é apresentado como uma previsão.
É um cenário normativo, uma proposta de como evitar esse resultado.
E a solução proposta é reveladora:
atrasar a superinteligência, tornar a investigação mais transparente e permitir que várias empresas e países permaneçam próximos da fronteira tecnológica.
Porquê?
Porque os autores consideram que a concentração da capacidade de IA é, por si só, um problema estratégico.
O ativo estratégico deixa de ser apenas o modelo
É fácil olhar para uma empresa de IA e pensar:
“O seu ativo é o modelo.”
É apenas uma parte.
Um modelo avançado precisa de uma infraestrutura.
Podemos representá-la assim:
CAMADA 1 — Modelos
Algoritmos, arquiteturas, pesos e sistemas de agentes.
↓
CAMADA 2 — Compute
GPUs, aceleradores, memória, redes e capacidade de processamento.
↓
CAMADA 3 — Data centers
Edifícios, refrigeração, conectividade e segurança.
↓
CAMADA 4 — Energia
Produção, redes elétricas, armazenamento e fornecimento estável.
↓
CAMADA 5 — Capital
Investimento necessário para construir toda esta infraestrutura.
↓
CAMADA 6 — Talento
Investigadores, engenheiros, especialistas em hardware, energia e segurança.
↓
CAMADA 7 — Dados e ambientes
Dados de treino, ambientes de teste e utilização real.
↓
CAMADA 8 — Robótica
A capacidade de transportar a inteligência digital para o mundo físico.
O verdadeiro poder está na combinação destas camadas.
Compute: o novo petróleo?
A comparação com o petróleo é imperfeita.
Mas ajuda a compreender a lógica.
Sem petróleo, determinadas economias industriais ficam limitadas.
Sem compute, a IA de fronteira fica limitada.
O próprio AI 2027 considera o compute um dos principais fatores de progresso da IA e projetava, no cenário original, que a capacidade computacional global relevante para IA poderia aumentar cerca de 10 vezes entre março de 2025 e dezembro de 2027. O modelo estimava também uma concentração crescente da capacidade nas principais empresas de IA.
Mais importante ainda:
o AI 2027 projetava que as duas ou três maiores empresas de IA poderiam deter individualmente entre 15% e 20% do compute global relevante para IA no final de 2027, acima de uma parcela estimada de 5%–10% anteriormente.
Isto é uma previsão do cenário, não um facto observado.
Mas revela a lógica económica:
à medida que a IA se torna mais importante, o acesso ao compute pode tornar-se uma fonte de poder.
E o compute precisa de energia
Aqui a geopolítica da IA encontra a geopolítica da energia.
Uma inteligência artificial não existe apenas na nuvem.
Existe fisicamente em:
servidores → chips → centros de dados → redes elétricas → produção de eletricidade.
A Agência Internacional de Energia estima que o consumo mundial de eletricidade dos centros de dados poderá mais do que duplicar até 2030, atingindo cerca de 945 TWh, com a IA como principal motor desse crescimento juntamente com outros serviços digitais.
E a distribuição não será uniforme.
Estados Unidos e China deverão representar, em conjunto, quase 80% do crescimento mundial do consumo elétrico dos centros de dados até 2030, segundo a IEA.
Isto transforma a eletricidade numa variável estratégica da corrida à IA.
A energia pode tornar-se um limite à inteligência
Imagine duas empresas com modelos semelhantes.
A primeira tem:
chips + capital + talento
mas não consegue obter eletricidade suficiente.
A segunda consegue garantir:
chips + centros de dados + energia abundante
Pode conseguir executar muito mais experiências.
Este problema já está a aparecer no mundo real.
A IEA prevê que o consumo de eletricidade dos centros de dados nos EUA aumente cerca de 240 TWh entre 2024 e 2030, enquanto na China o aumento deverá rondar 175 TWh.
Nos Estados Unidos, os centros de dados deverão representar cerca de metade do crescimento da procura elétrica até 2030.
Isto significa que a corrida à IA também é: uma corrida por eletricidade.
E, portanto:
uma corrida por redes, geração, transformadores, terrenos, licenciamento e financiamento.
Chips: o ponto onde tecnologia e geopolítica se encontram
Se existe um exemplo perfeito de como a IA se tornou uma questão geoeconómica, são os semicondutores.
Os chips avançados não são apenas componentes tecnológicos.
São infraestrutura estratégica.
Os Estados Unidos mantêm controlos sobre determinadas tecnologias de semicondutores destinadas à China precisamente porque consideram que estas tecnologias têm implicações para segurança nacional, computação avançada e aplicações militares.
Mas a política mudou ao longo do tempo.
Em janeiro de 2026, o Departamento de Comércio dos EUA passou a analisar caso a caso determinadas licenças para exportar chips como o Nvidia H200 e AMD MI325X para a China, desde que fossem cumpridas determinadas condições de segurança.
Isto mostra uma realidade importante:
o controlo tecnológico não é estático.
É uma variável da competição geopolítica.
A guerra das dependências chega à IA
Este ponto liga diretamente ao trabalho que o EDRO já está a desenvolver sobre dependências tecnológicas.
A cadeia pode ser representada assim:
IA
↓
chips avançados
↓
litografia
↓
materiais críticos
↓
memória
↓
energia
↓
centros de dados
↓
capital
↓
talento
↓
modelos
Uma interrupção em qualquer ponto pode afetar os restantes.
É exatamente o princípio que temos analisado no Radar Global:
uma dependência aparentemente técnica pode transformar-se numa vulnerabilidade económica ou geopolítica.
Taiwan continua no centro da equação
Há outra dependência que não pode ser ignorada.
A produção de semicondutores avançados está fortemente concentrada em determinadas geografias.
Isso significa que a geopolítica da IA não pode ser separada da geopolítica dos chips.
Uma crise no Estreito de Taiwan, por exemplo, teria consequências muito para além do comércio regional.
Poderia afetar:
produção de chips → servidores → centros de dados → IA → indústria → mercados financeiros.
É por isso que a questão da IA aparece cada vez mais ligada à segurança económica e nacional.
Mas existe outra variável: talento
Podemos construir um centro de dados enorme.
Podemos comprar milhares de aceleradores.
Podemos produzir eletricidade.
Mas ainda precisamos de pessoas capazes de desenvolver os sistemas.
- Investigadores.
- Engenheiros.
- Especialistas em semicondutores.
- Especialistas em segurança.
- Especialistas em energia.
- Gestores.
- Empreendedores.
É por isso que a competição por talento também faz parte da geopolítica da IA.
E este ponto é particularmente importante para países de menor dimensão.
Porque não é necessário dominar toda a cadeia.
Pode ser suficiente controlar um segmento crítico.
A robótica pode mudar novamente o problema
Até aqui estamos a falar sobretudo de inteligência digital.
Mas existe uma segunda fase.
Quando a inteligência deixa o computador.
Imagine uma IA capaz de:
- projetar uma máquina;
- otimizar o projeto;
- programar um robô;
- coordenar uma fábrica;
- gerir logística;
- controlar manutenção;
- melhorar o próprio processo produtivo.
Nesse momento, a automação deixa de estar limitada ao trabalho de escritório.
Passa para:
indústria → logística → construção → agricultura → energia → defesa.
É aqui que a combinação entre IA + robótica + energia + indústria pode alterar profundamente a economia.
A pergunta deixa de ser “quem tem trabalhadores?”
Durante décadas, a competitividade económica esteve fortemente ligada à dimensão da força de trabalho.
Uma economia maior tinha:
mais trabalhadores → mais produção potencial.
Com automação avançada, essa relação pode começar a mudar.
Uma economia pode ter menos trabalhadores mas possuir:
mais robots + mais compute + mais energia + melhor IA.
Isto não significa que a população deixe de importar.
Significa que a relação entre:
população → capacidade produtiva
pode enfraquecer.
E isso terá consequências profundas para países envelhecidos, incluindo Portugal.
O paradoxo da concentração
Aqui surge uma questão económica particularmente importante.
A IA pode democratizar determinadas capacidades.
Uma pequena empresa pode utilizar modelos avançados que anteriormente só estavam disponíveis para grandes organizações.
Mas a infraestrutura necessária para criar os modelos de fronteira pode tornar-se cada vez mais concentrada.
Temos então dois movimentos simultâneos:
Democratização
mais pessoas conseguem utilizar IA.
Concentração
menos organizações conseguem produzir a IA de fronteira.
Estes movimentos não são contraditórios.
Podem acontecer ao mesmo tempo.
E essa é uma das questões centrais da economia política da IA.
O problema do “winner takes most”
Imagine que uma empresa consegue desenvolver uma IA significativamente melhor do que as concorrentes.
Essa IA aumenta a produtividade da própria empresa.
A empresa gera mais receitas.
Com essas receitas consegue comprar:
mais chips → mais compute → mais talento → mais dados → mais investigação.
A vantagem inicial pode transformar-se numa vantagem acumulada.
Temos então:
vantagem tecnológica
↓
vantagem produtiva
↓
mais capital
↓
mais infraestrutura
↓
melhor IA
↓
mais vantagem tecnológica
É novamente um ciclo de feedback.
Mas desta vez o ciclo é económico.
É aqui que entra o AI 2040
O AI 2040 apresenta uma hipótese particularmente forte.
Se uma corrida à superinteligência produzir um vencedor muito à frente dos restantes, o problema não será apenas tecnológico.
Será político.
Os autores afirmam que, mesmo supondo que os sistemas possam ser alinhados, uma situação em que uma pequena equipa — ou até uma única pessoa — controle uma capacidade de superinteligência poderia representar uma concentração de poder sem precedentes.
É uma hipótese.
Não é uma previsão factual.
Mas é precisamente o tipo de cenário que devemos analisar.
Porque levanta uma pergunta que ultrapassa a segurança da IA:
Como se distribui o poder numa economia onde a inteligência pode ser escalada digitalmente?
A concentração pode acontecer antes da superinteligência
Não precisamos de esperar por uma ASI. A concentração pode ocorrer muito antes.
Se poucos grupos controlarem:
- modelos de fronteira
- compute
- capital
- talento
- infraestrutura
já existe uma assimetria económica.
A superinteligência apenas poderia ampliar essa assimetria.
Por isso, a discussão sobre concentração de poder deve começar antes da chegada de sistemas superinteligentes.
EUA e China: dois modelos de poder tecnológico
É aqui que o nosso trabalho sobre geoeconomia ganha outra dimensão.
Os Estados Unidos possuem vantagens importantes em:
- empresas de IA de fronteira;
- capital privado;
- semicondutores avançados;
- design de chips;
- cloud computing;
- investigação universitária;
- atração de talento.
A China possui outras vantagens importantes:
- escala industrial;
- capacidade de produção;
- infraestrutura;
- cadeia de fornecimento;
- grande mercado interno;
- capacidade estatal de mobilização;
- forte expansão energética.
Não existe uma divisão simples entre:
EUA = tecnologia
e
China = indústria.
A realidade é muito mais complexa.
Ambos procuram construir capacidade ao longo de várias camadas.
A Europa tem outro problema
A União Europeia não precisa necessariamente de ganhar a corrida à superinteligência.
Mas precisa de evitar ficar estruturalmente dependente dos vencedores.
É uma questão diferente.
Se a Europa depender externamente de:
chips + modelos + cloud + energia + infraestrutura digital
poderá continuar a utilizar IA.
Mas terá menor capacidade para definir as regras e menor autonomia estratégica.
É a diferença entre:
usar tecnologia
e
ter capacidade tecnológica.
Para uma economia europeia, esta distinção é fundamental.
E Portugal?
Aqui o problema torna-se ainda mais interessante.
Portugal dificilmente será uma potência mundial de frontier AI no sentido dos Estados Unidos ou da China.
Mas isso não significa que não possa construir posições estratégicas.
Pode procurar vantagens em segmentos específicos:
- energia renovável
- infraestrutura digital
- centros de dados
- cibersegurança
- engenharia
- indústria avançada
- robótica
- software empresarial
- aplicações de IA
- investigação especializada
- talento
- integração de IA nas PME
O objetivo não deve ser necessariamente:
“Portugal tem de criar a próxima superinteligência.”
Pode ser:
Portugal precisa de evitar ser apenas consumidor da inteligência produzida por outros.
A Região Centro também entra nesta equação
Esta questão é particularmente relevante para a Região Centro.
A região possui:
- indústria;
- moldes;
- plásticos;
- vidro;
- cerâmica;
- metalomecânica;
- floresta;
- agroindústria;
- logística;
- universidades;
- centros tecnológicos;
- empresas exportadoras.
A IA pode transformar estas cadeias.
Mas o resultado dependerá de uma questão:
quem controla a camada de inteligência aplicada à indústria?
Uma fábrica pode comprar um sistema de IA estrangeiro.
Mas pode também desenvolver competências próprias para:
- integrar dados;
- otimizar produção;
- criar sistemas proprietários;
- automatizar engenharia;
- desenvolver robótica;
- proteger conhecimento industrial.
A diferença pode tornar-se competitiva.
A IA pode alterar a geografia industrial
Hoje, determinadas fábricas localizam-se perto de:
mão de obra + matérias-primas + transportes + mercados.
No futuro, podem ganhar importância:
energia + compute + conectividade + talento + indústria.
Isto pode alterar a localização de investimentos.
Uma região com eletricidade competitiva e infraestrutura digital pode tornar-se mais interessante.
Uma região sem capacidade de rede pode perder oportunidades.
Uma região com universidades mas sem capacidade de computação pode ter talento sem infraestrutura.
Uma região industrial pode ter fábricas, mas perder competitividade se não conseguir integrar IA.
A nova cadeia de dependências
Podemos começar a construir um novo mapa para o Radar Global:
IA
↓
Chips
↓
Memória
↓
Equipamentos de fabrico
↓
Minerais e materiais
↓
Energia
↓
Redes
↓
Centros de dados
↓
Cloud
↓
Modelos
↓
Agentes
↓
Robótica
↓
Produção
A questão estratégica passa a ser:
onde está a dependência?
E:
qual é o ponto de estrangulamento?
O ponto de estrangulamento pode mudar
Esta é uma questão que merece acompanhamento.
Hoje podemos pensar: “O problema são os chips.”
Amanhã pode ser: energia.
Depois: transformadores.
Depois: redes elétricas.
Depois: memória.
Depois: talento.
Ou simplesmente: capital.
A IEA alerta precisamente para a existência de gargalos na cadeia de valor dos centros de dados que podem limitar a expansão mais rápida da capacidade, apesar do forte investimento.
Isto é muito importante para a análise empresarial.
O gargalo tecnológico não é necessariamente fixo.
O novo poder pode ser invisível
Há uma diferença entre poder militar e poder computacional.
Um porta-aviões é visível.
Uma fábrica é visível.
Uma mina é visível.
Um centro de dados também pode ser localizado.
Mas a verdadeira vantagem pode estar em algo menos visível:
algoritmos + pesos + talento + dados + capacidade de computação + acesso energético.
É uma infraestrutura de poder que pode atravessar fronteiras sem aparecer diretamente no comércio tradicional.
E quem controla a inteligência controla necessariamente o mundo?
Não.
Esta conclusão seria demasiado forte.
Existem contrapesos:
- Estados;
- mercados;
- concorrência;
- regulação;
- alianças;
- propriedade intelectual;
- capacidade industrial;
- consumidores;
- instituições democráticas;
- segurança nacional;
- limitações físicas.
Além disso, a própria hipótese de uma inteligência extremamente superior aos humanos continua incerta.
O AI 2040 é explícito ao apresentar o seu cenário como uma recomendação política, e não como uma previsão do futuro.
Portanto, devemos evitar uma narrativa determinista.
O verdadeiro risco pode ser a dependência
Não precisamos de assumir que:
“quem controlar a IA dominará o mundo.”
Podemos colocar uma pergunta muito mais concreta:
O que acontece a um país ou empresa que depende de terceiros para todas as camadas críticas da inteligência artificial?
Se uma empresa depender externamente de:
modelo → cloud → chips → dados → ferramentas
tem pouca autonomia.
Se um país depender externamente de:
chips → energia tecnológica → cloud → modelos → talento
tem uma vulnerabilidade estratégica.
É exatamente o conceito de dependência crítica que temos vindo a explorar no trabalho geoeconómico do EDRO.
Para as empresas portuguesas, a questão é imediata
Uma PME não precisa de construir um modelo de fronteira.
Mas precisa de perceber:
Que parte da minha cadeia de valor pode ser automatizada?
De quem depende a tecnologia?
O que acontece se o fornecedor alterar preços?
Os meus dados ficam onde?
Posso mudar de fornecedor?
Tenho capacidade interna para operar sem essa plataforma?
A minha concorrência está a automatizar mais depressa?
Estou a criar dependência tecnológica sem perceber?
Estas perguntas são muito mais concretas do que discutir uma eventual ASI.
A nova soberania económica
Durante décadas, soberania económica significava controlar:
território + recursos + indústria + energia + finanças.
Na economia da IA, podemos ter de acrescentar:
compute + dados + modelos + talento + infraestrutura digital.
Não significa autossuficiência.
Nenhum país moderno é completamente autossuficiente.
Significa possuir capacidade suficiente para não ficar vulnerável num ponto crítico.
Essa pode ser uma das grandes questões económicas da próxima década.
O mapa que começa a surgir
A pergunta deixa de ser apenas:
“Quem tem a melhor IA?”
E passa a ser:
“Quem controla cada elo da cadeia que permite produzir inteligência?”
A grande mudança
No início desta série perguntámos:
E se a IA avançar muito mais depressa do que esperamos?
Depois perguntámos:
E se a IA começar a melhorar a própria IA?
Agora chegamos a uma terceira pergunta:
E se a inteligência se tornar um fator de produção escalável?
Se isso acontecer, a vantagem competitiva pode deixar de depender exclusivamente de: quantas pessoas temos.
Pode depender cada vez mais de: quanta inteligência conseguimos produzir, replicar e aplicar.
E isso muda a economia.
O verdadeiro poder não estará apenas na IA
A conclusão desta análise é, por isso, diferente de uma narrativa simples sobre “domínio da IA”.
O poder não estará necessariamente num único modelo.
Estará na cadeia completa:
CHIPS
↓
COMPUTE
↓
ENERGIA
↓
DATA CENTERS
↓
CAPITAL
↓
TALENTO
↓
MODELOS
↓
AGENTES
↓
ROBÓTICA
↓
PRODUÇÃO
Quem conseguir integrar melhor estas camadas poderá adquirir uma vantagem económica significativa.
E quem depender excessivamente de terceiros poderá ficar exposto.
A pergunta que fica
Se a inteligência artificial se tornar uma capacidade produtiva escalável, a maior disputa económica do século XXI poderá não ser simplesmente pela IA.
Pode ser pela infraestrutura necessária para produzir, executar e controlar essa inteligência.
E isso coloca uma nova questão para empresas, governos e investidores:
Quem controla a inteligência - e quem controla quem controla a inteligência?
Esta é uma questão que ainda não tem resposta.
Mas os primeiros elementos do mapa já estão visíveis.
E alguns deles estão muito mais perto de nós do que parece.
Próxima análise - Parte V
AI 2027 vs AI 2040: dois futuros, duas velocidades e duas formas de organizar o poder
Na próxima peça vamos colocar os dois cenários frente a frente.
AI 2027: corrida, aceleração e concentração.
AI 2040: atraso deliberado, transparência e distribuição da capacidade.
Vamos comparar:
- velocidade;
- economia;
- poder empresarial;
- EUA;
- China;
- Europa;
- energia;
- chips;
- emprego;
- concentração de capital;
- governação;
- risco geopolítico.
E sobretudo uma pergunta:
E se o verdadeiro debate não for “quando chega a superinteligência?”, mas “quem decide como chegamos lá?”