O projeto entrou numa nova fase com a seleção de instituições para os testes-piloto. Mas o euro digital vai muito além de uma nova forma de pagamento: poderá influenciar a economia, a privacidade e a soberania financeira da Europa.
Um novo passo para o futuro do dinheiro europeu
A decisão do Banco Central Europeu (BCE) de selecionar 36 instituições financeiras para participar nos testes do euro digital representa um dos avanços mais concretos desde que o projeto foi anunciado. Embora a moeda digital ainda não esteja disponível para utilização pelos cidadãos, a entrada na fase piloto demonstra que a União Europeia continua a preparar a infraestrutura necessária para uma eventual implementação nos próximos anos.
O euro digital é frequentemente apresentado como uma simples evolução dos meios de pagamento, mas o seu alcance é significativamente maior. Trata-se de um projeto que poderá alterar a forma como os cidadãos, as empresas e os próprios Estados utilizam o dinheiro, numa altura em que os pagamentos digitais ganham cada vez mais espaço e o uso de numerário diminui em vários países europeus.
Ao mesmo tempo, o contexto internacional também mudou. A crescente digitalização da economia, o aparecimento de moedas digitais emitidas por bancos centrais noutros países, o crescimento das criptomoedas e das stablecoins, bem como a forte dependência europeia de operadores internacionais de pagamentos, levaram as instituições europeias a acelerar a reflexão sobre a criação de uma moeda digital pública.
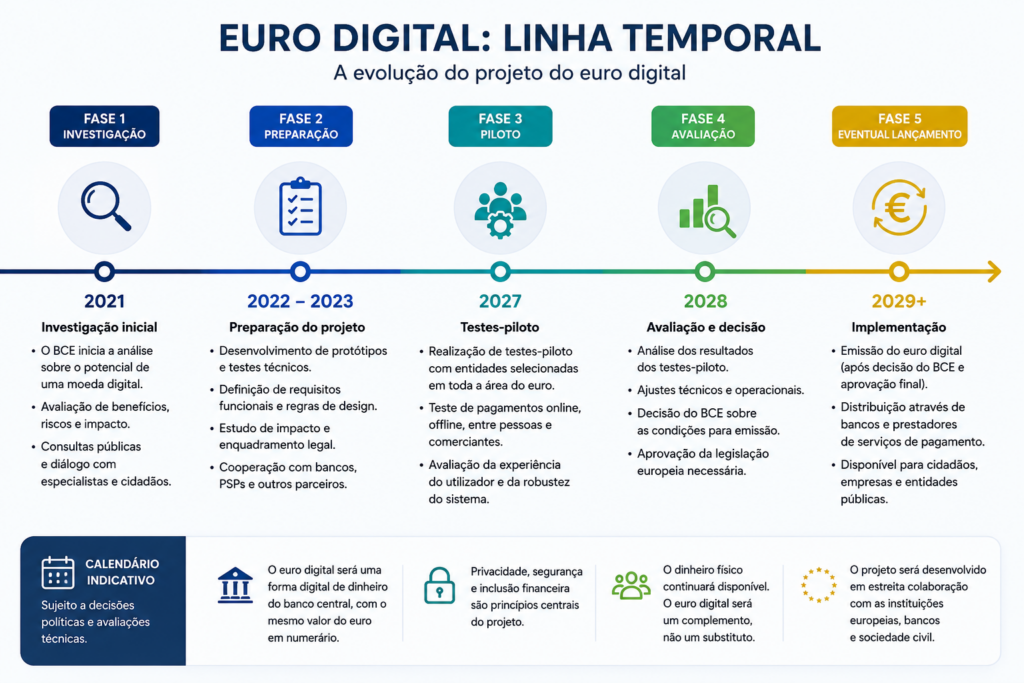
É importante, contudo, distinguir o que já está decidido do que continua em discussão. O euro digital não está ainda em circulação e a sua criação depende da aprovação da legislação europeia atualmente em negociação entre o Parlamento Europeu e o Conselho da União Europeia. Os testes agora iniciados destinam-se precisamente a avaliar o funcionamento técnico, a segurança e a experiência de utilização antes de qualquer decisão definitiva.
Mais do que uma inovação tecnológica, o euro digital representa uma decisão estratégica sobre o futuro da política monetária europeia, da soberania financeira da União Europeia e da forma como o dinheiro poderá ser utilizado numa economia cada vez mais digital.
Em que fase está o projeto?
✅ Fase de preparação técnica em curso. ✅ Seleção de entidades para os testes-piloto. ⏳ Legislação europeia ainda em negociação. ⏳ Piloto previsto para 2027. ⏳ Eventual lançamento apenas após conclusão dos testes e aprovação política.
O que é o euro digital e porque está a ser criado?
Apesar do nome, o euro digital não é uma criptomoeda nem pretende substituir o euro que hoje circula em notas e moedas. Trata-se de uma versão digital da moeda oficial da zona euro, emitida e garantida pelo Banco Central Europeu (BCE), com o mesmo valor do euro físico: um euro digital valerá sempre um euro.
Na prática, seria uma nova forma de utilizar dinheiro do banco central em pagamentos do dia a dia, seja entre pessoas, em lojas físicas, no comércio eletrónico ou, em determinadas situações, até sem ligação à Internet. O objetivo é complementar os meios de pagamento existentes, mantendo o dinheiro físico disponível para quem o quiser utilizar.
A criação do euro digital surge num contexto em que os hábitos de consumo mudaram significativamente. Os pagamentos eletrónicos e por telemóvel tornaram-se cada vez mais frequentes, enquanto o recurso ao numerário tem diminuído em vários países da União Europeia. Ao mesmo tempo, uma parte crescente das transações depende de redes internacionais de pagamento e de grandes empresas tecnológicas, muitas delas sediadas fora da Europa.
É precisamente esta dependência que preocupa as instituições europeias. O BCE considera que a União Europeia deve dispor de uma infraestrutura pública de pagamentos digitais, capaz de garantir maior autonomia, reforçar a resiliência do sistema financeiro e assegurar que os cidadãos continuem a ter acesso a dinheiro emitido pelo banco central, mesmo numa economia cada vez mais digital.
O projeto também é visto como uma resposta à evolução do panorama financeiro internacional. Países como a China avançaram com as suas próprias moedas digitais emitidas pelos bancos centrais, enquanto o crescimento das stablecoins e de outras soluções privadas de pagamento levou vários governos a refletirem sobre o papel do dinheiro público no mundo digital.
Em síntese, o euro digital não pretende substituir os bancos comerciais nem competir com aplicações de pagamento já existentes. A sua ambição é garantir que, no futuro, os cidadãos continuem a poder utilizar uma forma de dinheiro público europeu, adaptada às novas tecnologias e às necessidades de uma economia cada vez mais digital.
O euro digital é:
- Uma moeda oficial emitida pelo Banco Central Europeu.
- Equivalente ao euro físico, com valor de 1:1.
- Um complemento ao dinheiro em numerário, e não um substituto.
- Uma moeda digital pública, distinta das criptomoedas.
O euro digital não é:
- Bitcoin ou outra criptomoeda.
- Um investimento sujeito a oscilações de valor.
- Um projeto já aprovado ou disponível para utilização pelos cidadãos.
O que pode mudar para cidadãos e empresas?
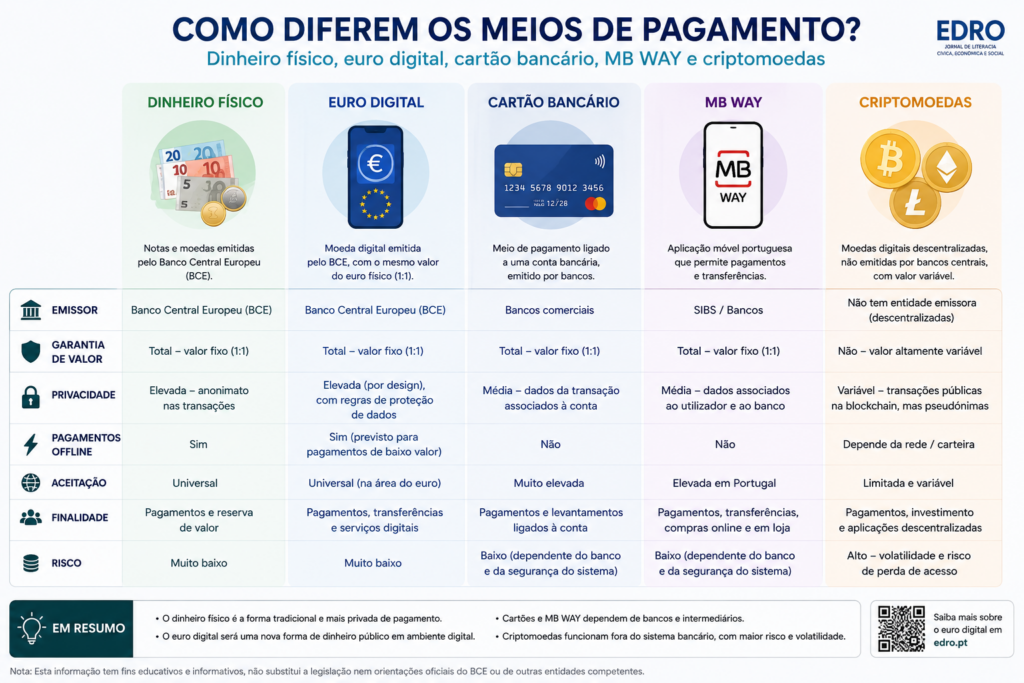
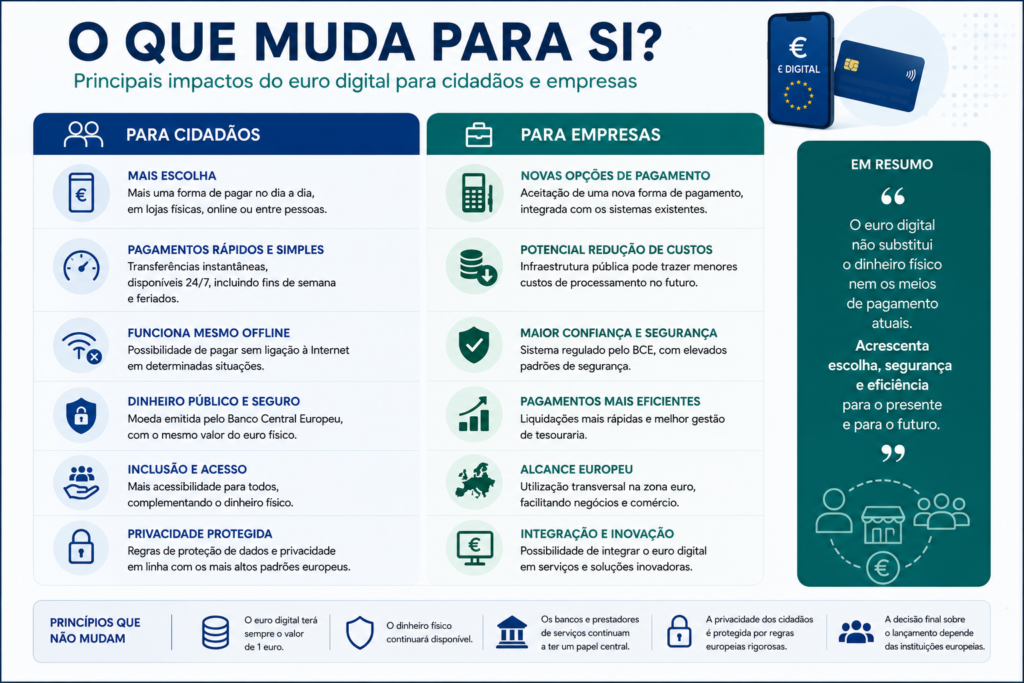
Se vier a ser implementado, o euro digital não mudará o valor do dinheiro, mas poderá alterar a forma como este é utilizado no dia a dia. O objetivo do Banco Central Europeu é disponibilizar um novo meio de pagamento que funcione em paralelo com o numerário e com as soluções já existentes, oferecendo mais uma opção aos cidadãos e às empresas.
Na prática, os consumidores poderão efetuar pagamentos em lojas físicas, compras online, transferências entre pessoas ou pagamentos a serviços públicos através de uma carteira digital de euro digital. O projeto prevê ainda a possibilidade de realizar algumas operações offline, permitindo pagamentos mesmo quando não existe ligação à Internet, uma funcionalidade que o BCE considera importante para aumentar a resiliência do sistema.
Para as empresas, o euro digital poderá representar uma alternativa aos atuais sistemas de pagamento, potencialmente com maior integração no mercado europeu e menor dependência de operadores internacionais. Para os comerciantes, poderá significar mais opções na aceitação de pagamentos, embora muitos dos detalhes, como custos de utilização e regras de funcionamento, ainda estejam a ser definidos.
Em Portugal, o impacto será acompanhado de perto por entidades como o Banco de Portugal, a SIBS e o setor bancário. O país já apresenta uma elevada utilização de meios de pagamento eletrónicos, através do Multibanco e do MB WAY, pelo que a eventual introdução do euro digital poderá integrar-se num ecossistema já bastante digitalizado, em vez de representar uma mudança abrupta.
Contudo, importa sublinhar que o euro digital não pretende substituir os cartões bancários, as aplicações de pagamento ou o dinheiro físico. A intenção é acrescentar uma nova opção, cabendo aos cidadãos e às empresas decidir quando e como a utilizar, caso o projeto venha a avançar.
O que poderá mudar?
- Mais uma forma de pagar, além do dinheiro físico e dos cartões.
- Pagamentos instantâneos entre pessoas e empresas.
- Possibilidade de pagamentos offline em determinadas situações.
- Maior integração dos pagamentos digitais em toda a zona euro.
- Continuação da coexistência com os sistemas de pagamento atuais.
Privacidade, segurança e controlo: as grandes dúvidas
À medida que o projeto do euro digital avança, cresce também o debate sobre a proteção da privacidade dos cidadãos. Esta é, provavelmente, a questão que mais dúvidas suscita e que mais tem alimentado o debate público.
O Banco Central Europeu tem afirmado que o euro digital será concebido para garantir um elevado nível de proteção dos dados pessoais. Segundo a instituição, não terá acesso à identidade dos utilizadores nem aos detalhes das suas compras, uma vez que essas informações deverão ser tratadas pelos prestadores de serviços de pagamento, como já acontece atualmente com os bancos. Para os pagamentos offline, o BCE pretende ainda criar um modelo que ofereça um grau de privacidade semelhante ao do dinheiro físico.
No entanto, a proteção da privacidade terá de coexistir com as regras europeias de combate ao branqueamento de capitais, ao financiamento do terrorismo e à fraude financeira. Tal como acontece com as contas bancárias atuais, determinadas operações poderão estar sujeitas a mecanismos de verificação e supervisão quando existirem indícios de atividade ilícita ou quando a lei o exigir.
Outra preocupação prende-se com o futuro do dinheiro físico. O BCE tem reiterado que o euro digital não pretende substituir as notas e moedas, mas funcionar como um complemento. Ainda assim, alguns especialistas e organizações alertam que, a longo prazo, a crescente digitalização dos pagamentos poderá reduzir naturalmente a utilização do numerário, levantando questões sobre inclusão financeira, liberdade de escolha e acesso ao dinheiro por parte de quem depende do pagamento em espécie.
É precisamente este equilíbrio entre inovação, privacidade, segurança e direitos dos cidadãos que continuará a marcar o debate político e legislativo nos próximos anos. O desafio será criar um sistema que responda às necessidades da economia digital sem comprometer a confiança dos europeus na forma como utilizam o seu dinheiro.
As principais questões em debate
- O BCE poderá acompanhar as compras dos cidadãos?
- Como serão protegidos os dados pessoais?
- O dinheiro físico continuará disponível?
- Como será conciliada a privacidade com o combate à criminalidade financeira?
- Que garantias existirão para evitar uma utilização abusiva da informação financeira?
O que ainda falta decidir?
Apesar dos avanços técnicos, o euro digital ainda não está aprovado nem tem uma data definitiva para entrar em circulação. O projeto encontra-se numa fase de preparação e testes, enquanto decorre o processo legislativo que irá definir as regras da sua utilização.
Atualmente, a proposta da Comissão Europeia está a ser analisada pelo Parlamento Europeu e pelo Conselho da União Europeia. Só depois de existir um acordo político e da aprovação da legislação poderá o Banco Central Europeu decidir se reúne as condições para avançar com a emissão do euro digital.
Em paralelo, os testes-piloto agora anunciados permitirão avaliar aspetos como a segurança da infraestrutura, a facilidade de utilização, a integração com os sistemas de pagamento existentes e a capacidade de resposta em diferentes cenários. Os resultados destes testes serão determinantes para identificar eventuais ajustes antes de qualquer implementação.
Também permanecem por definir algumas questões práticas, como os limites máximos de saldo que cada cidadão poderá deter em euro digital, o modelo de distribuição através dos bancos e prestadores de serviços de pagamento e as regras aplicáveis aos pagamentos offline.
Assim, embora o projeto esteja a ganhar forma, ainda existem várias decisões políticas, técnicas e regulatórias por tomar. O euro digital continua a ser uma proposta em desenvolvimento e a sua implementação dependerá da conjugação entre a vontade política dos Estados-Membros, a aprovação da legislação europeia e os resultados dos testes em curso.
Próximos passos
- Conclusão das negociações da legislação europeia.
- Desenvolvimento e avaliação dos testes-piloto.
- Definição das regras finais de funcionamento.
- Decisão do BCE sobre a emissão do euro digital.
- Eventual entrada em circulação apenas após a conclusão de todo este processo.
Análise EDRO: uma transformação que vai muito além dos pagamentos
À primeira vista, o euro digital pode parecer apenas uma nova forma de pagar. No entanto, a dimensão do projeto é muito mais ampla. O que está em causa não é apenas a modernização dos meios de pagamento, mas a forma como a União Europeia pretende posicionar-se num sistema financeiro cada vez mais digital e competitivo.
A crescente dependência de plataformas privadas e de infraestruturas internacionais de pagamento levou as instituições europeias a considerar que a autonomia financeira também passa pela capacidade de disponibilizar uma moeda digital pública, segura e interoperável em toda a zona euro. Neste contexto, o euro digital é apresentado como uma peça da estratégia europeia para reforçar a sua soberania económica e tecnológica.
Ao mesmo tempo, o sucesso do projeto dependerá da confiança dos cidadãos. A proteção da privacidade, a manutenção do dinheiro físico, a inclusão das pessoas menos digitalizadas e a transparência das regras serão fatores decisivos para a sua aceitação. Uma inovação desta dimensão exige não apenas uma infraestrutura tecnológica robusta, mas também um quadro legal claro e garantias de que os direitos dos utilizadores serão preservados.
Para Portugal, o desafio poderá ser menos tecnológico do que social e institucional. O país dispõe de um dos sistemas de pagamentos eletrónicos mais desenvolvidos da Europa, mas será essencial garantir que a introdução do euro digital acrescenta valor ao ecossistema existente, sem criar complexidade ou excluir quem continua a depender do numerário.
Mais do que decidir como iremos pagar, o debate em torno do euro digital obriga a responder a questões mais profundas: quem controla a infraestrutura do dinheiro, como se protege a privacidade dos cidadãos e de que forma a Europa pretende assegurar a sua autonomia num mercado financeiro cada vez mais global e digital. É sobre estas escolhas que se construirá o futuro da moeda europeia.
O futuro do dinheiro está a ser decidido agora
O euro digital ainda não faz parte do quotidiano dos europeus, mas as decisões que estão a ser tomadas hoje poderão definir a forma como o dinheiro será utilizado nas próximas décadas. A fase de testes agora iniciada representa um passo importante, mas o sucesso do projeto dependerá tanto da tecnologia como da confiança que conseguir conquistar junto dos cidadãos.
Para a União Europeia, o desafio passa por encontrar um equilíbrio entre inovação, segurança, privacidade e liberdade de escolha. A digitalização da economia é uma realidade, mas a sua evolução terá de garantir que ninguém fica excluído e que os direitos fundamentais dos utilizadores continuam protegidos.
Nos próximos anos, o debate deixará de ser apenas técnico e passará a ser também político, económico e social. A forma como o euro digital vier a ser implementado poderá influenciar a competitividade europeia, a relação entre cidadãos e instituições financeiras e a própria soberania monetária da União Europeia.
Mais do que uma nova ferramenta de pagamento, o euro digital representa uma mudança de paradigma. A questão já não é apenas se o dinheiro será cada vez mais digital, mas como essa transformação será governada e quais as garantias oferecidas aos cidadãos. É essa discussão que marcará uma das mais importantes evoluções do sistema monetário europeu desde a introdução do euro.