Por que este tema entra na prevenção do nosso Radar Global?
O Japão entra no Radar Global porque o iene, os juros japoneses e o carry trade podem funcionar como canais de transmissão de risco para os mercados globais. Para as empresas portuguesas, acompanhar estes movimentos significa antecipar possíveis efeitos sobre financiamento, câmbio, investimento, energia e procura internacional. O objetivo desta análise é, por isso, identificar sinais de alerta antes destes se transformarem num problema económico mais amplo.
O iene voltou à zona de intervenção cambial depois de uma operação conjunta entre Japão e Estados Unidos. O risco não é, por agora, um colapso financeiro global. É a possibilidade de uma alteração brusca nos fluxos de capital que pode atingir mercados, financiamento e empresas em todo o mundo.
Japão entra no Radar Global
O Japão voltou a tornar-se um ponto de atenção para os mercados financeiros internacionais.
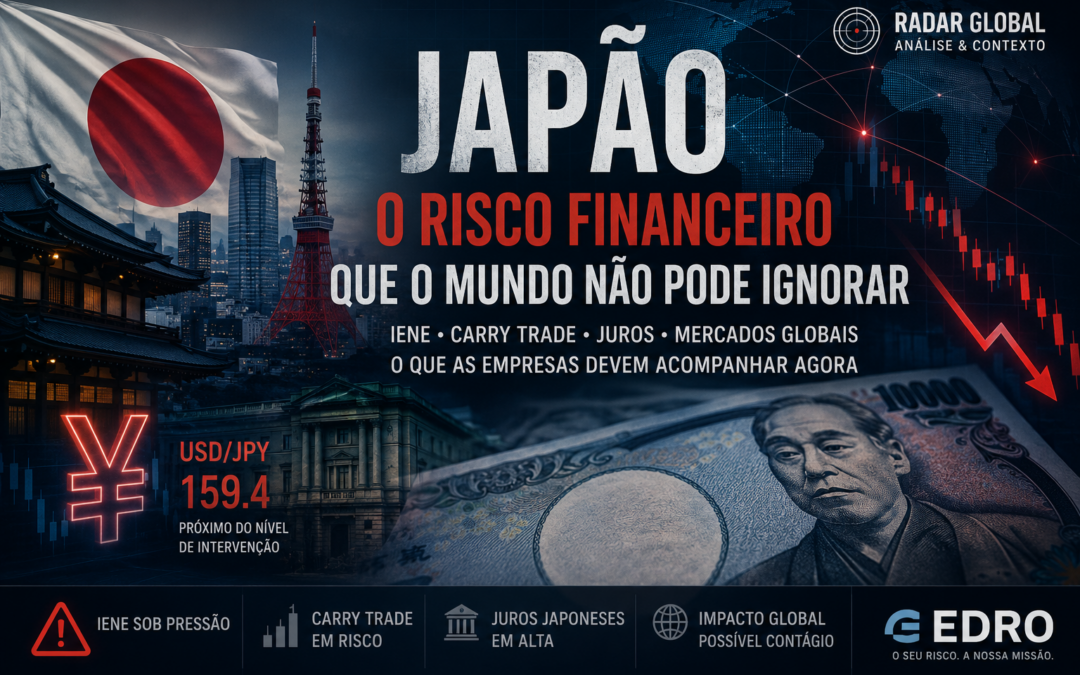
O iene aproximou-se novamente dos 160 por dólar, depois de uma intervenção conjunta de Japão e Estados Unidos ter provocado uma recuperação temporária da moeda. Na sexta-feira, 14 de agosto, o câmbio encontrava-se perto de ¥159,4 por dólar, novamente próximo do nível considerado crítico pelas autoridades japonesas.
A intervenção conseguiu travar temporariamente a queda do iene.
Não conseguiu, até agora, alterar de forma duradoura a tendência.
É aqui que começa o problema que interessa acompanhar.
Não há evidência suficiente para afirmar que está a começar um colapso financeiro global.
Existe, contudo, um risco financeiro relevante que pode ganhar dimensão caso vários mercados comecem a mover-se simultaneamente.
Para as empresas, esta é sobretudo uma questão de prevenção.
O que está a acontecer com o iene?
O iene sofreu uma forte desvalorização ao longo de 2026.
Em julho, chegou a níveis próximos de ¥164 por dólar, mínimos de cerca de quatro décadas. A pressão levou as autoridades japonesas a intervir e Washington a participar numa operação coordenada de apoio à moeda. O iene chegou a recuperar para cerca de ¥155, mas voltou posteriormente para a zona dos ¥159–160.
A situação coloca o Japão perante um dilema.
Se o iene continuar demasiado fraco:
aumentam os custos das importações, sobretudo energia e matérias-primas.
Se o Banco do Japão acelerar demasiado a subida dos juros:
pode provocar uma reavaliação rápida de posições financeiras construídas durante anos com financiamento barato em ienes.
É neste segundo mecanismo que aparece o chamado yen carry trade.
O que é o carry trade do iene?
O mecanismo é relativamente simples.
Um investidor pede dinheiro emprestado numa moeda com juros baixos, como o iene, converte esse dinheiro noutra moeda e aplica-o em ativos com rendimento superior.
O objetivo é ganhar com a diferença entre os custos de financiamento e o retorno dos ativos.
O próprio FMI define o carry trade como uma estratégia em que o investidor se financia numa moeda com juros baixos para investir noutra economia onde espera obter um retorno superior.
Durante anos, o Japão foi particularmente importante neste mecanismo devido às suas taxas de juro extremamente baixas.
O problema surge quando as condições mudam.
Se o iene começar a valorizar rapidamente ou os juros japoneses subirem, algumas posições podem deixar de ser rentáveis.
O investidor pode então ter de:
vender ativos → obter liquidez → comprar ienes → pagar o financiamento.
Se muitos investidores fizerem o mesmo ao mesmo tempo, pode ocorrer uma desalavancagem sincronizada.
É esta possibilidade que transforma uma questão cambial japonesa num potencial risco internacional.
O risco não é necessariamente o colapso do carry trade
É importante fazer esta distinção.
O que está a acontecer agora não significa que o carry trade esteja já em colapso.
Na realidade, o iene continua fraco.
A diferença entre as taxas de juro japonesas e norte-americanas continua a proporcionar condições para operações de financiamento em ienes.
O risco está na possibilidade de uma mudança rápida de direção.
Um iene muito fraco pode favorecer o carry trade.
Um iene que comece a valorizar rapidamente pode fazer precisamente o contrário.
Por isso, o indicador mais importante não é apenas o nível do iene.
É a velocidade da mudança.
O Banco do Japão tornou-se uma peça central
A política monetária japonesa é agora uma das variáveis fundamentais.
Depois de anos de política monetária extremamente expansionista, o Banco do Japão começou a normalizar as taxas.
A taxa de referência chegou a 1% em junho de 2026.
O mercado discute agora novas subidas.
Segundo o antigo responsável cambial japonês Mitsuhiro Furusawa, o Banco do Japão poderá ter de acelerar o processo para uma faixa de 1,5% a 1,75%, caso a fraqueza do iene continue a provocar pressão sobre os custos de importação.
Isto cria uma situação delicada.
Se o BOJ subir demasiado lentamente
O iene pode continuar fraco.
A inflação importada pode aumentar.
Se o BOJ apertar demasiado rapidamente
Pode acelerar a saída de posições financiadas em ienes.
O efeito pode chegar aos mercados internacionais.
O segundo ponto de atenção: os títulos japoneses
São os JGB - Japanese Government Bonds.
À medida que os juros japoneses sobem, os títulos domésticos podem tornar-se relativamente mais atrativos para os investidores japoneses.
Isso pode alterar a distribuição internacional do capital.
Um investidor japonês pode começar a considerar mais interessante:
comprar dívida japonesa
em vez de:
comprar Treasuries norte-americanos ou dívida europeia.
O FMI identificou precisamente este mecanismo como um potencial canal de transmissão internacional.
Uma reversão das operações de yen carry trade pode alterar os fluxos globais de capital, enquanto os investidores japoneses, entre os maiores detentores de dívida estrangeira, podem aumentar a exposição ao mercado doméstico.
Porque é que Washington está interessado?
Esta é uma das partes mais importantes da história.
A intervenção norte-americana não deve ser interpretada simplesmente como uma operação para "salvar o Japão".
Existe também uma preocupação com os efeitos que uma alteração brusca dos fluxos financeiros japoneses poderia ter sobre o mercado norte-americano.
O Japão possui grandes reservas cambiais e uma exposição significativa a ativos norte-americanos.
Uma alteração rápida dessas posições poderia aumentar a pressão sobre o mercado de dívida dos Estados Unidos.
A Reuters destacou precisamente esta ligação entre o apoio norte-americano ao iene e a preocupação com potenciais vendas japonesas de Treasuries.
É aqui que o problema deixa de ser apenas japonês.
Iene → fluxos japoneses → Treasuries → custo do dinheiro → mercados globais.
A intervenção resolveu o problema?
Não completamente.
A intervenção conjunta conseguiu provocar uma valorização significativa do iene.
Mas a moeda voltou a aproximar-se dos níveis anteriores.
A Reuters registou que a operação levou o iene de cerca de ¥164 para aproximadamente ¥155, antes de a moeda recuar novamente para perto de ¥159,5.
Isto mostra uma diferença importante entre:
intervenção
e
mudança dos fundamentos económicos.
Uma intervenção pode alterar temporariamente o preço de uma moeda.
Não consegue, sozinha, eliminar diferenciais de juros, desequilíbrios fiscais ou diferenças de crescimento.
Por isso, os mercados continuam a olhar para o Banco do Japão.
O verdadeiro risco para os mercados
O cenário que merece atenção não é simplesmente:
"o iene está a cair."
O risco aumenta se começarmos a observar simultaneamente:
iene a valorizar rapidamente
JGB a subir
Treasuries sob pressão
ações a cair
volatilidade a aumentar.
Nesse cenário, poderíamos estar perante um verdadeiro processo de desalavancagem global.
E é precisamente aí que o carry trade pode transformar-se de uma estratégia financeira relativamente especializada num mecanismo de transmissão de risco.
O que isto significa para as empresas portuguesas?
Para uma empresa portuguesa, o Japão parece distante.
Os efeitos podem, contudo, chegar através dos mercados financeiros internacionais.
1. Custo do financiamento
Uma subida dos rendimentos das obrigações internacionais pode aumentar o custo do financiamento.
Isto é particularmente relevante para empresas com dívida variável ou necessidade de refinanciamento.
2. Mercados de capitais
Uma desalavancagem global pode provocar quedas em ações e obrigações.
Empresas cotadas, fundos de investimento e investidores institucionais ficam diretamente expostos.
3. Câmbio
Movimentos rápidos entre euro, dólar e iene podem alterar custos e receitas de empresas com atividade internacional.
4. Energia
O Japão é altamente dependente de importações energéticas.
Uma combinação de iene fraco, petróleo caro e inflação pode aumentar a pressão sobre os mercados internacionais de energia.
5. Investimento
Uma alteração dos fluxos de capital japoneses pode afetar mercados obrigacionistas e financeiros muito além da Ásia.
O que devemos observar a partir de agora?
Para o Radar Global, cinco indicadores passam a ser particularmente relevantes.
USD/JPY
A zona dos ¥160 por dólar tornou-se um importante nível de atenção.
Uma permanência acima deste nível pode aumentar a pressão sobre Tóquio para voltar a intervir.
JGB a 10 anos
Uma subida rápida dos rendimentos japoneses poderá indicar uma alteração mais profunda das condições financeiras.
Treasury a 10 anos
Se os rendimentos norte-americanos subirem simultaneamente com uma alteração dos fluxos japoneses, o impacto poderá chegar ao custo global do financiamento.
Volatilidade
O comportamento do mercado cambial será particularmente importante.
Um iene a valorizar rapidamente enquanto ações e crédito caem seria um sinal muito mais preocupante do que uma simples oscilação cambial.
Ações e crédito
Uma deterioração simultânea dos mercados acionistas e de crédito seria um sinal de que o problema já ultrapassou o mercado cambial.
A leitura do Radar Global
🇯🇵 JAPÃO
🟠 RISCO FINANCEIRO ELEVADO - EM OBSERVAÇÃO
| Indicador | Estado |
|---|---|
| Iene | 🟠 Pressão elevada |
| Carry trade | 🟠 Vulnerável |
| JGB | 🟠 A acompanhar |
| Fluxos de capital | 🟠 A acompanhar |
| Treasuries EUA | 🟠 Sensíveis |
| Risco de contágio | 🟠 Elevado |
| Estado do alerta | 🟠 EM OBSERVAÇÃO |
Conclusão
O Japão não está, neste momento, a provar que começou um colapso financeiro global.
Está a mostrar outra coisa:
uma das maiores fontes históricas de liquidez barata do sistema financeiro mundial está a mudar.
O iene está sob pressão.
O Banco do Japão está a normalizar os juros.
Os mercados estão a testar os limites da intervenção cambial.
E os fluxos de capital japoneses podem ter consequências muito para além do Japão.
É por isso que este tema entra no Radar Global.
Não como previsão de uma crise.
Como sinal de prevenção.
E, para as empresas, essa diferença é fundamental.
Fontes principais deste artigo
Reuters — Japão pode voltar a intervir e acelerar subida dos juros
Reuters — Iene regressa à zona de intervenção
Reuters — Operação incomum dos EUA para comprar ienes
FMI — Global Financial Stability Report 2026
FMI — Japão: Article IV Consultation 2026